Das Wichtigste in Kürze
- Die Fortbildungsprüfung steht unter „Weiterbildung“ mit dem Wortlaut des Prüfungszeugnisses, der prüfenden IHK und dem Jahr.
- Den Zusatz „Bachelor Professional in Bilanzbuchhaltung“ führt nur, wer nach der Verordnung von 2020 geprüft wurde; ältere Zeugnisse bleiben ohne ihn.
- Stichpunkte zu Jahresabschlüssen enthalten die Zahl der Gesellschaften, die Rechnungslegung und eine Größe wie Umsatz, Bilanzsumme oder Termin.
- Steuern nennen Sie nach Steuerart, etwa Umsatzsteuer, Körperschaftsteuer und Gewerbesteuer, statt pauschal als Steuerrecht.
- Unter „Ausbildung“ bleibt der kaufmännische Beruf oder das Studium stehen, darunter der Schulabschluss.
- Arbeitszeugnisse und das Prüfungszeugnis der IHK liegen der Bewerbung bei und machen eine Liste mit Referenzpersonen überflüssig.
Aufbau: Was Arbeitgeber im Lebenslauf eines Bilanzbuchhalters suchen
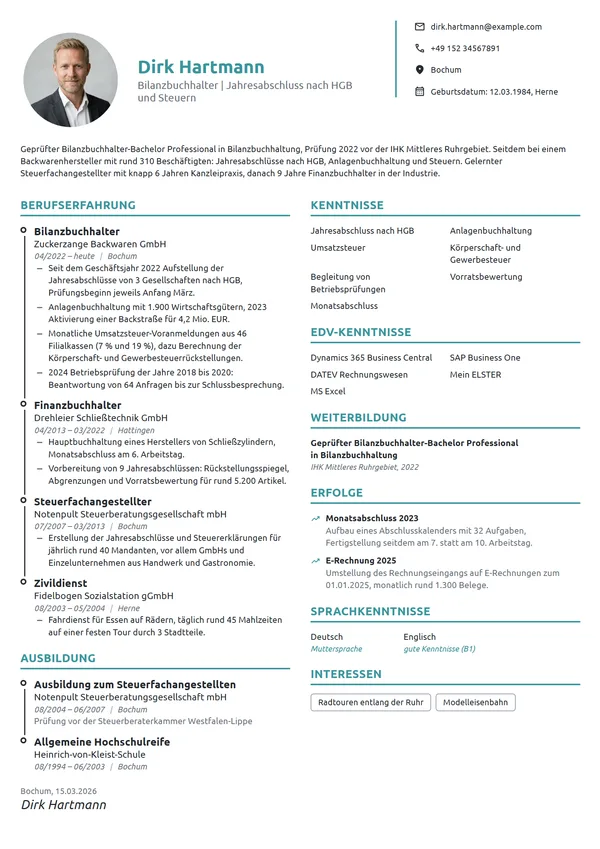
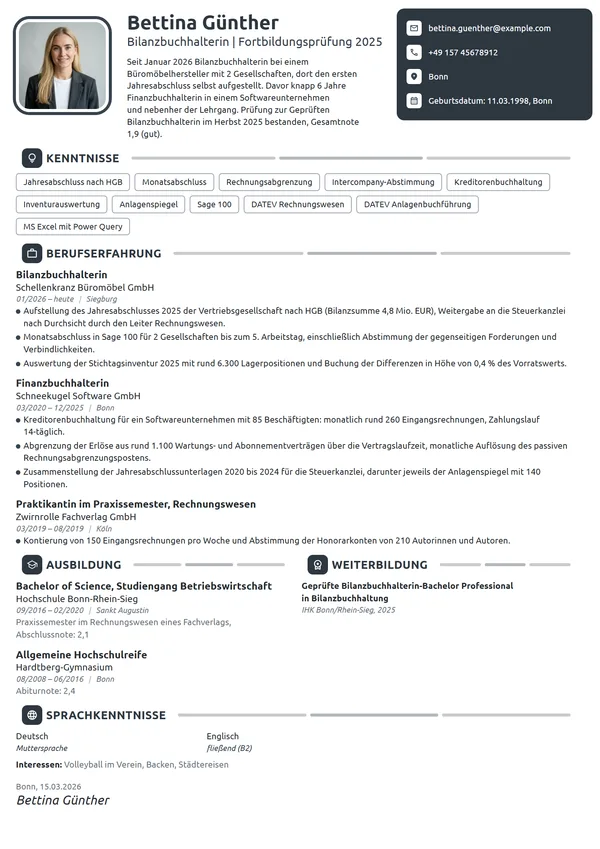
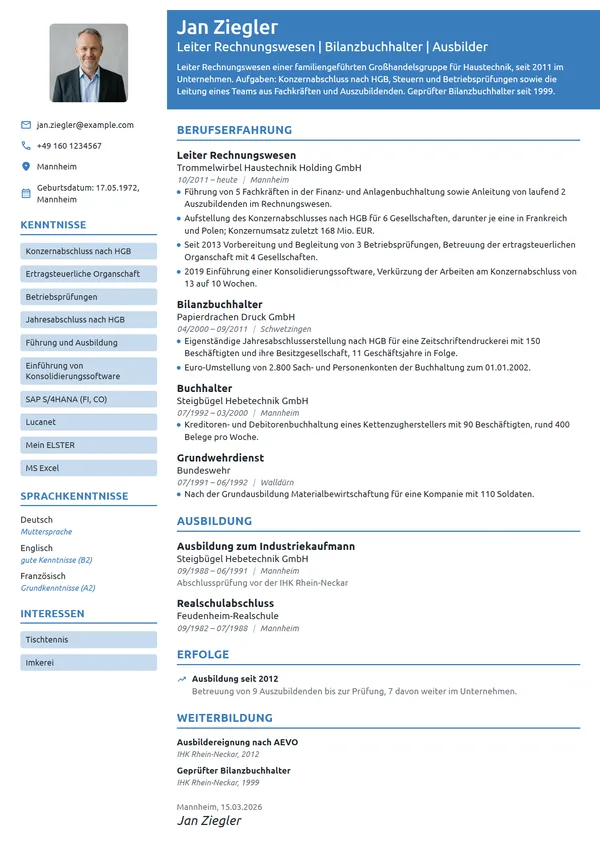
Bilanzbuchhalter ist kein Ausbildungsberuf, sondern ein Fortbildungsabschluss der IHK. Die Prüfung ist bundesweit durch eine Verordnung geregelt und baut in der Regel auf einer kaufmännischen Ausbildung, einem Studium oder mehreren Jahren Praxis im Rechnungswesen auf. Ein Arbeitgeber liest Ihren Lebenslauf deshalb auf 2 Fragen hin: Ist die Prüfung bestanden, und welche Jahresabschlüsse haben Sie seitdem selbst verantwortet?
Geordnet wird in jedem Abschnitt rückwärts, vom heutigen Arbeitgeber bis zur Schule. Die Abschnitte selbst folgen bei Bilanzbuchhaltern am besten so aufeinander:
- Persönliche Daten: Name, Anschrift, Telefon, E-Mail, Geburtsdatum
- Kurzprofil mit Prüfungsjahr und Art der Jahresabschlüsse
- Berufserfahrung mit Gesellschaften, Terminen und Steuerarten
- Ausbildung: kaufmännischer Beruf oder Studium, darunter der Schulabschluss
- Weiterbildung: Fortbildungsprüfung mit IHK und Jahr, weitere Lehrgänge
- Kenntnisse, EDV-Kenntnisse und Sprachkenntnisse
- Ort, Datum und Unterschrift
Das Geburtsdatum steht in der Liste, mit der die Bundesagentur für Arbeit die persönlichen Angaben aufzählt. Eine Rechtspflicht dazu gibt es nicht. Familienstand, Konfession und Kinder lassen Sie ganz weg.
Kurzprofil für Bilanzbuchhalter: Jahresabschluss, Steuern, Prüfungsjahr
Ein Kurzprofil verlangt im Rechnungswesen niemand. Für Bilanzbuchhalter sind die 3 bis 4 Zeilen trotzdem nützlich, weil die Berufsbezeichnung allein offenlässt, ob Sie den Einzelabschluss einer GmbH aufstellen oder einem Konzern zuarbeiten.
Formel für das Kurzprofil
Bezeichnung laut Prüfungszeugnis, seit Zahl Jahren im Rechnungswesen Unternehmen nach Branche oder Art, etwa „einer Brauerei“. Jahresabschlüsse: Rechnungslegung, Zahl der Gesellschaften, Größe. Steuerarten oder Konzernthema. Prüfung Jahr vor der IHK.
Beispiel
Geprüfte Bilanzbuchhalterin, seit 12 Jahren im Rechnungswesen eines Lebensmittelgroßhandels. Jahresabschluss nach HGB für 2 Gesellschaften mit insgesamt 95 Mio. EUR Umsatz. Dazu Umsatzsteuer-Voranmeldungen und Vorbereitung der Gewerbesteuererklärungen. Prüfung 2018 vor der IHK.
Wendungen wie „langjährige Erfahrung“ oder „sicherer Umgang mit HGB“ lassen sich nicht überprüfen. Rechtsform, Unternehmensgröße und Termine kann ein Arbeitgeber dagegen mit Ihren Zeugnissen abgleichen.
Falsch
Bilanzbuchhalterin mit langjähriger Erfahrung in allen Bereichen des Rechnungswesens und sicherem Umgang mit HGB und Steuerrecht.
Richtig
Bilanzbuchhalterin in einem Maschinenbauunternehmen mit 420 Beschäftigten: Jahresabschluss nach HGB, monatliches Berichtspaket nach IFRS an die Konzernmutter bis zum 3. Arbeitstag, dazu 2 abgeschlossene Betriebsprüfungen.
Unternehmensgröße, Rechnungslegung und Frist ersetzen das Wort „langjährig“ durch Angaben, die ein Arbeitszeugnis bestätigen kann.
Die folgenden Textbeispiele stammen aus dem Lebenslauf eines Bilanzbuchhalters aus Nürnberg. Sein Kurzprofil:
Kurzprofil
Bilanzbuchhalter in einer Kältetechnik-Gruppe mit rund 240 Beschäftigten, dort seit 2023 mit den Jahresabschlüssen aller Gesellschaften betraut. Zuvor knapp 4 Jahre Finanzbuchhaltung im Holzhandel, vor allem Debitoren. Fortbildungsprüfung 2023 vor der IHK Nürnberg für Mittelfranken, Gesamtnote 2,2 (gut). Ausbildereignung seit 2024.
Berufserfahrung als Bilanzbuchhalter: Jahresabschlüsse, Gesellschaften und Termine in Zahlen
Zu jeder Station gehören Bezeichnung, Arbeitgeber mit Ort und der Zeitraum in Monat und Jahr. Die Bundesagentur für Arbeit veranschlagt je Station 3 bis 5 kurze Stichpunkte. Bei älteren Stationen genügen weniger.
Die Stichpunkte stehen im Substantivstil: „Aufstellung des Jahresabschlusses“, nicht „Ich habe den Jahresabschluss aufgestellt“. Jeder enthält eine Zahl. Beim Jahresabschluss sind das die Zahl der Gesellschaften, der Umsatz oder die Bilanzsumme und der Termin.
Falsch
Verantwortlich für die Erstellung der Jahresabschlüsse.
Richtig
Aufstellung des Jahresabschlusses nach HGB für eine GmbH & Co. KG mit 38 Mio. EUR Umsatz, Übergabe an die Wirtschaftsprüfer jeweils bis Mitte Februar.
Rechtsform, Umsatz und Übergabetermin zeigen, welchen Umfang der Jahresabschluss hat und dass Sie ihn termingerecht übergeben.
Haben Sie die Fortbildungsprüfung während einer Station abgelegt, zeigt die Bezeichnung den Wechsel mit Jahr. Beim Bilanzbuchhalter aus Nürnberg sieht die aktuelle Station so aus:
Berufserfahrung
- Aufstellung der Jahresabschlüsse nach HGB für 4 GmbHs mit insgesamt 52 Mio. EUR Umsatz, einschließlich Anhang und Anlagenspiegel.
- Erstellung von monatlich 4 Umsatzsteuer-Voranmeldungen sowie Vorbereitung der Körperschaft- und Gewerbesteuererklärungen für die Steuerkanzlei.
- Begleitung der Jahresabschlussprüfung bei den 2 größten GmbHs, 2025 uneingeschränkter Bestätigungsvermerk ohne Nachbuchungen.
Für die übrigen Aufgabengebiete bieten sich diese Größen an:
| Aufgabengebiet | So kann es im Lebenslauf stehen |
|---|---|
| Einzelabschlüsse | Aufstellung von jährlich 5 Einzelabschlüssen nach HGB, Bilanzsummen zwischen 2 und 45 Mio. EUR. |
| Konsolidierung | Schuldenkonsolidierung sowie Aufwands- und Ertragskonsolidierung für einen Teilkonzern mit 7 Gesellschaften in 3 Ländern. |
| Steuern | Vorbereitung der Körperschaft- und Gewerbesteuererklärungen für 3 Gesellschaften sowie Begleitung einer Betriebsprüfung für die Jahre 2019 bis 2021. |
| Berichtswesen | Versand des monatlichen Berichtspakets mit Bilanz, Gewinn- und Verlustrechnung sowie Kapitalflussrechnung an 2 Gesellschafter und die Hausbank bis zum 10. des Folgemonats. |
| Internes Kontrollsystem | Einführung des Vier-Augen-Prinzips für Zahlungsfreigaben ab 5.000 EUR und Dokumentation von 18 Kontrollen im Rechnungswesen. |
| Führung | Anleitung eines Teams aus 4 Finanzbuchhalterinnen und 1 Auszubildenden, dazu Planung des Abschlusskalenders. |
Weiterbildung: Den Titel „Geprüfter Bilanzbuchhalter“ richtig schreiben
Die Fortbildungsprüfung gehört unter „Weiterbildung“, auch wenn der Titel den Zusatz „Bachelor Professional“ enthält, denn die Prüfung nimmt die IHK ab und keine Hochschule. Die Zeile nennt den Titel im Wortlaut des Prüfungszeugnisses, die prüfende IHK und das Jahr.
Welcher Wortlaut das ist, hängt von der Verordnung ab, nach der Sie geprüft wurden. Die Verordnung vom 18. Dezember 2020 hat die Bezeichnung um den Zusatz erweitert. Wer sein Prüfungsverfahren nach der Verordnung von 2015 begonnen hatte, führte es nach deren Regeln zu Ende.
| Ihr Stand | So steht es im Lebenslauf |
|---|---|
| Prüfung nach der Verordnung von 2020 | Geprüfter Bilanzbuchhalter-Bachelor Professional in Bilanzbuchhaltung, IHK Nürnberg für Mittelfranken, 2023 |
| Prüfung nach der Verordnung von 2015 oder einer älteren Regelung | Die Bezeichnung laut Zeugnis, in der Regel „Geprüfter Bilanzbuchhalter“, mit IHK und Jahr, ohne nachträglichen Zusatz |
| Prüfung in der Übergangszeit ab 2020 | Bei einer Anmeldung ab dem 1. Januar 2020 konnte die Prüfung auf Antrag schon nach der neuen Verordnung abgelegt werden. Maßgeblich ist, was auf Ihrem Zeugnis steht. |
| Geprüfter Bilanzbuchhalter International | Eigene Zeile mit IHK und Jahr, zusätzlich zum Bilanzbuchhalter |
| Lehrgang ohne bestandene Prüfung | Lehrgang zum Geprüften Bilanzbuchhalter, Anbieter, Prüfung voraussichtlich 2027 |
Falsch
Bilanzbuchhalter (Bachelor), IHK, 2024
Richtig
Geprüfter Bilanzbuchhalter-Bachelor Professional in Bilanzbuchhaltung, IHK Nürnberg für Mittelfranken, 2024
„Bachelor“ allein ist ein Hochschulgrad; der Fortbildungsabschluss heißt „Bachelor Professional“ und nennt immer das Fach.
Das Zeugnis nach der Verordnung von 2020 weist die Gesamtnote als Dezimalzahl mit einer Nachkommastelle und zusätzlich in Worten aus. Wenn Sie die Note nennen, übernehmen Sie beides, etwa „2,2 (gut)“. Beim Bilanzbuchhalter aus Nürnberg stehen unter „Weiterbildung“ 2 Zeilen:
Weiterbildung
- Ausbildereignung nach AEVO, IHK Nürnberg für Mittelfranken, 2024
- Geprüfter Bilanzbuchhalter-Bachelor Professional in Bilanzbuchhaltung, IHK Nürnberg für Mittelfranken, 2023
Kenntnisse und EDV-Kenntnisse: HGB, Steuerrecht, IFRS und Systeme
Die Prüfungsverordnung beschreibt, was ein Bilanzbuchhalter können soll: unter anderem Jahresabschlüsse nach nationalem Recht erstellen, Steuerrecht in den wesentlichen betrieblichen Steuerarten anwenden, die Kosten- und Leistungsrechnung einsetzen und ein internes Kontrollsystem sicherstellen. Unter „Kenntnisse“ schreiben Sie davon nur, was eine Ihrer Stationen zeigt.
| Kenntnis | Wo der Nachweis steht |
|---|---|
| Jahresabschluss nach HGB | In der Station: Zahl und Rechtsform der Gesellschaften, Umsatz oder Bilanzsumme. |
| Steuerrecht | Die Steuerarten beim Namen, also Umsatzsteuer, Körperschaftsteuer oder Gewerbesteuer, und begleitete Betriebsprüfungen mit dem jeweiligen Zeitraum. |
| Rechnungslegung nach IFRS | Das Berichtspaket an die Konzernmutter mit Rhythmus und Frist oder die Zeile „Geprüfter Bilanzbuchhalter International“ unter „Weiterbildung“. |
| Kosten- und Leistungsrechnung | Zahl der Kostenstellen und die Auswertungen, die regelmäßig an die Geschäftsführung gehen. |
| Internes Kontrollsystem | Kontrollen, die Sie eingeführt oder dokumentiert haben, mit Anzahl und Betragsgrenze. |
| EDV-Kenntnisse | Das System mit Modul oder Programm, etwa DATEV Anlagenbuchführung oder SAP S/4HANA FI, und in der Station der Zweck. |
Englisch geben Sie mit Einstufung und Niveau nach dem Gemeinsamen Europäischen Referenzrahmen (GER) an. Berichten Sie an eine ausländische Konzernmutter, gehört das in die Station, weil erst dadurch die Einstufung glaubhaft wird. Beim Bilanzbuchhalter aus Nürnberg sieht der Abschnitt so aus:
Kenntnisse
Jahresabschluss nach HGB · Anhang und Anlagenspiegel · Umsatzsteuer · Körperschaft- und Gewerbesteuer · Jahresabschlussprüfung
EDV-Kenntnisse: DATEV Rechnungswesen · DATEV Anlagenbuchführung · MS Excel
Sprachkenntnisse:
Deutsch: Muttersprache
Englisch: gute Kenntnisse (B1)
Ausbildung: Kaufmännischer Beruf oder Studium vor der Fortbildung
Unter „Ausbildung“ steht, was Sie vor der Fortbildung gelernt haben: der kaufmännische Beruf mit der Berufsbezeichnung laut Prüfungszeugnis oder das Studium mit Grad, Fach und Hochschule. Als letzte Zeile folgt der Schulabschluss.
Für die Zulassung zur Prüfung kennt die Verordnung von 2020 mehrere Wege. In der Regel genügt eine bestandene Abschlussprüfung in einem 3-jährigen kaufmännischen oder verwaltenden Ausbildungsberuf. Nach einem wirtschaftswissenschaftlichen Diplom oder Bachelor kommt mindestens 1 Jahr Berufspraxis hinzu. Wer weder das eine noch das andere noch eine Fortbildung zum Fachwirt, Fachkaufmann oder Staatlich geprüften Betriebswirt vorweisen kann, braucht mindestens 5 Jahre Praxis, überwiegend im betrieblichen Finanz- und Rechnungswesen. Ihr Lebenslauf sollte erkennen lassen, auf welchem dieser Wege Sie zugelassen wurden.
Die Abschlussprüfung einer IHK-Ausbildung wird mit Punkten und einer Note in Worten bewertet, ein Studium mit einer Dezimalnote. Liegt die Prüfung höchstens 10 Jahre zurück, nennen Sie die Note, und zwar bei allen Einträgen aus diesem Zeitraum. Die Ausbildungszeile aus Nürnberg:
Ausbildung
Abschlussprüfung vor der IHK Nürnberg für Mittelfranken, Note: gut (83 Punkte). Wahlqualifikationen: Kaufmännische Steuerung und Kontrolle, Auftragssteuerung und -koordination.
Lebenslauf kurz nach der Bilanzbuchhalterprüfung und während des Lehrgangs
Direkt nach der Prüfung haben Sie den Titel, aber oft noch keinen selbst aufgestellten Jahresabschluss. Zeigen Sie in diesem Fall an Ihren bisherigen Stationen, wie nah Sie ihm schon gekommen sind: gebuchte Abgrenzungen, Inventurbuchungen, abgestimmte Konten, vorbereitete Unterlagen für die Steuerkanzlei. So steht die Zeit vor der Prüfung im Lebenslauf aus Nürnberg:
Berufserfahrung
- Führung von 640 Debitorenkonten, dazu der wöchentliche Mahnlauf und die Meldungen an die Warenkreditversicherung.
- Für 3 Jahresabschlüsse Buchung der Abgrenzungen und Inventurdifferenzen sowie Abstimmung der Vorratskonten als Vorarbeit für die Steuerkanzlei.
Solange der Lehrgang läuft, steht unter „Weiterbildung“ der Lehrgang und nicht der Titel. Vorgeschrieben ist ein Lehrgang für die Zulassung laut BERUFENET nicht. Die Verordnung rechnet aber in der Regel mit einem Lernumfang von mindestens 1.200 Stunden. Bereiten Sie sich in Vollzeit vor, tragen Sie diese Monate als eigenen Zeitraum ein, denn die Bundesagentur für Arbeit rät, jede Pause von mehr als 2 Monaten im Lebenslauf zu erklären.
Führung, Ausbildereignung und Steuerberaterprüfung: Was nach dem Bilanzbuchhalter im Lebenslauf zählt
Die Prüfungsverordnung zielt ausdrücklich auf Fach- und Führungsfunktionen. Zu den Aufgaben zählt sie, Mitarbeiterinnen und Mitarbeiter zu führen und Nachwuchskräfte auszubilden. Leiten Sie ein Team an, gehört die Kopfzahl in die Station, getrennt nach Fachkräften und Auszubildenden.
Wer die Prüfung bestanden hat, ist vom schriftlichen Teil der Prüfung nach der Ausbilder-Eignungsverordnung befreit. Die Ausbildereignung selbst haben Sie damit noch nicht: Erst nach dem praktischen Teil steht „Ausbildereignung nach AEVO“ unter „Weiterbildung“.
Auch der Weg zur Steuerberaterprüfung wird kürzer. Gemäß § 36 des Steuerberatungsgesetzes genügen nach einer kaufmännischen Ausbildung 6 statt 8 Jahre praktischer Tätigkeit, wenn die Prüfung zum geprüften Bilanzbuchhalter bestanden ist. Angerechnet wird Praxis auf dem Gebiet der Steuern mit mindestens 16 Wochenstunden. Ihre Stationen sollten die steuerlichen Aufgaben deshalb einzeln benennen.
Häufige Fragen zum Lebenslauf als Bilanzbuchhalter
Ist der Bachelor Professional in Bilanzbuchhaltung ein Hochschulabschluss?
Nein. Er ist ein Fortbildungsabschluss nach dem Berufsbildungsgesetz, dessen Prüfung die IHK abnimmt und den die Verordnung der zweiten beruflichen Fortbildungsstufe zuordnet. Im Lebenslauf steht er deshalb unter „Weiterbildung“ und nie verkürzt als „Bachelor“.
Sollte ich den Titel schon während des Lehrgangs in den Lebenslauf schreiben?
Nein. Bis zur bestandenen Prüfung bleibt es bei der Bezeichnung Ihrer Stelle, etwa „Finanzbuchhalter“, und der Lehrgang steht mit dem geplanten Prüfungstermin unter „Weiterbildung“. Haben Sie die schriftliche Prüfung schon bestanden, dürfen Sie das dazuschreiben. Die mündliche Prüfung muss dann innerhalb von 2 Jahren folgen.
Wie lang darf der Lebenslauf eines Bilanzbuchhalters sein?
Die Bundesagentur für Arbeit nennt 2 DIN-A4-Seiten als Grenze. Mit mehreren Arbeitgebern, der Fortbildungsprüfung und weiteren Lehrgängen brauchen erfahrene Bilanzbuchhalter die zweite Seite meist. Dass die Muster auf dieser Website mit 1 Seite auskommen, liegt an den Vorlagen.
Brauche ich ein Bewerbungsfoto?
Nein. Ob Sie ein Foto verwenden, bleibt Ihre Sache, und verlangen darf es kein Arbeitgeber. Die Bundesagentur für Arbeit bezeichnet es in den Hinweisen zum Lebenslauf als „kein Muss mehr“ und sieht es im Bewerbungstraining weiterhin im Lebenslauf vor, sofern kein Deckblatt beiliegt. Im Mittelstand sind professionelle Bewerbungsfotos nach wie vor häufig.
Soll ich die Note der Bilanzbuchhalterprüfung angeben?
Bei einer Prüfung aus den letzten 10 Jahren spricht alles dafür, sofern Sie auch die Noten Ihrer anderen Einträge aus dieser Zeit nennen. Nach der Verordnung von 2020 steht die Gesamtnote als Dezimalzahl mit einer Nachkommastelle und in Worten auf dem Zeugnis. Bei älteren Zeugnissen richten Sie sich nach der Form, die dort gedruckt ist.
Kann ich meinen früheren kaufmännischen Leiter als Referenz angeben?
Im Lebenslauf nicht. Ob Mittelständler oder Konzern: Beim Ausscheiden muss Ihnen der Arbeitgeber nach § 109 der Gewerbeordnung ein schriftliches Arbeitszeugnis ausstellen, und dieses Zeugnis ist in Deutschland der übliche Nachweis. Legen Sie die Zeugnisse Ihrer letzten 2 bis 4 Arbeitgeber in Kopie bei, dazu das Prüfungszeugnis der IHK.
Wo trage ich den Geprüften Bilanzbuchhalter International ein?
Als eigene Zeile unter „Weiterbildung“, mit IHK und Jahr. Dahinter steht eine eigene schriftliche Prüfung aus 2 Aufgabenstellungen zu je 240 Minuten, in der es um Rechnungslegung nach IFRS, internationale Finanzierung und außensteuerliche Sachverhalte geht. Zugelassen wird unter anderem, wer bereits Bilanzbuchhalter ist.
Fazit
2 Dinge machen den Lebenslauf eines Bilanzbuchhalters prüfbar: der Titel im Wortlaut des Zeugnisses mit IHK und Jahr sowie Jahresabschlüsse mit Gesellschaften, Größen und Terminen. Steuerarten, Systeme und Führungsaufgaben ergänzen das Bild, sofern hinter jeder Angabe eine Station steht.