Das Wichtigste in Kürze
- Weil es keine Ausbildung zum Lohnbuchhalter gibt, nennen Sie unter „Ausbildung“ den Beruf, den Sie gelernt haben, etwa Steuerfachangestellter, Industriekaufmann oder Personaldienstleistungskaufmann.
- Jede Stelle in der Lohnbuchhaltung nennt die Zahl der monatlichen Abrechnungen und das Abrechnungsprogramm.
- Baulohn, Kurzarbeitergeld, Pfändungen oder Entsendungen führen Sie nur auf, wenn Sie solche Fälle selbst abgerechnet haben, und dann mit Jahr oder Fallzahl.
- Die Betriebsprüfung der Rentenversicherung und die Lohnsteuer-Außenprüfung stehen mit Jahr, geprüftem Zeitraum und Ihrem Anteil bei der Stelle, in deren Zeit sie fielen.
- Der Fachassistent Lohn und Gehalt ist ein Fortbildungsabschluss der Steuerberaterkammern, setzt Praxis in einer Steuerkanzlei voraus und steht nie mit dem Zusatz „(IHK)“ im Lebenslauf.
- Bis zu 2 DIN-A4-Seiten sind laut Bundesagentur für Arbeit möglich. Arbeitszeugnisse als Anlagen ersetzen jede Liste von Referenzen.
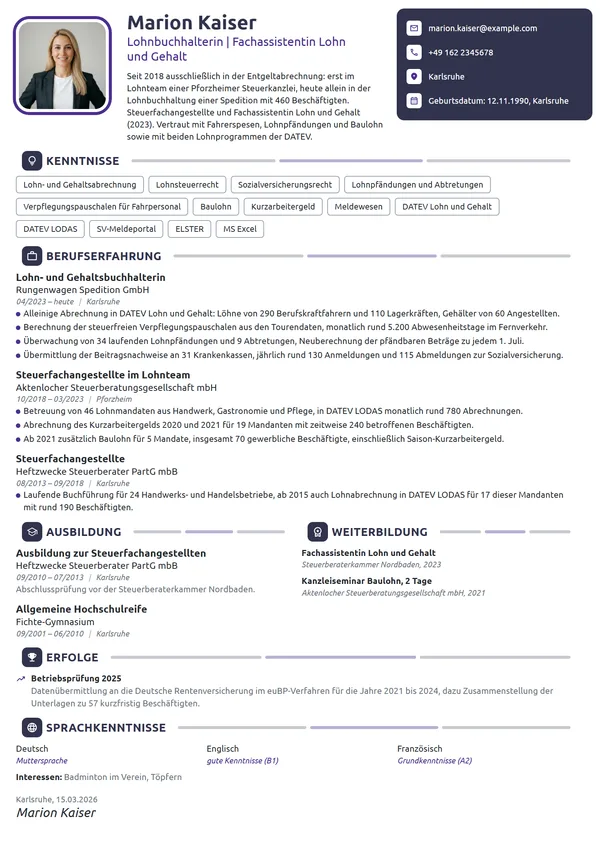
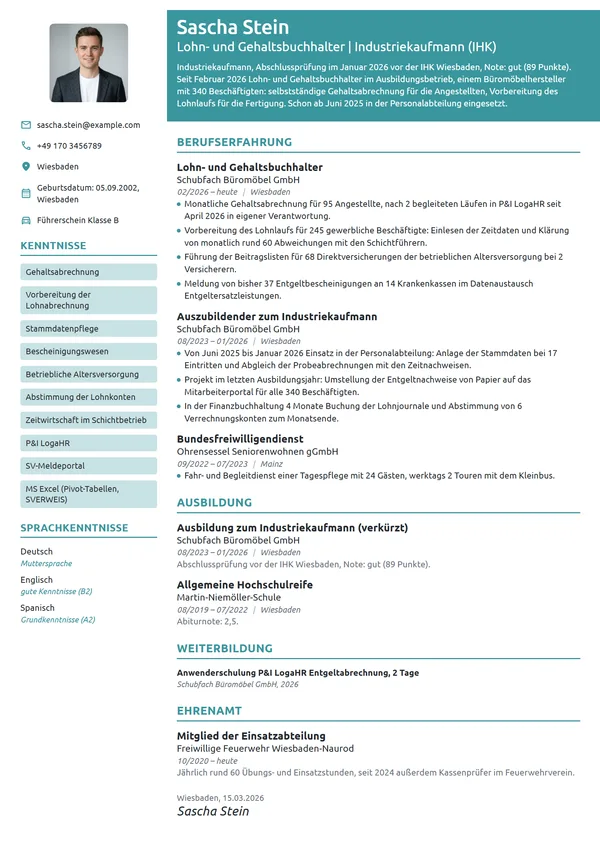
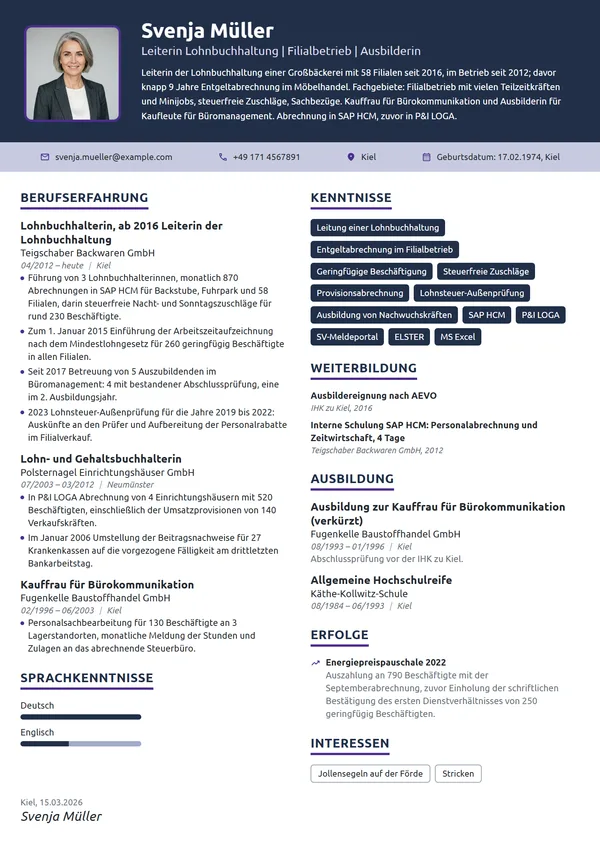
Aufbau: Was Arbeitgeber im Lebenslauf eines Lohnbuchhalters suchen
Lohn- und Gehaltsbuchhalter erstellen laut BERUFENET, der Berufsdatenbank der Bundesagentur für Arbeit, Entgeltabrechnungen, führen Lohnkonten, übernehmen das monatliche und jährliche Meldewesen und übermitteln die Lohnsteuer-Anmeldung an das Finanzamt. Arbeitgeber erwarten demnach häufig eine kaufmännische Aus- oder Weiterbildung. Einen eigenen Ausbildungsberuf gibt es für diese Arbeit nicht.
Ihre Bewerbung liest meist jemand, der selbst abrechnet oder die Abteilung leitet. Gesucht werden 3 Angaben: der Umfang in Abrechnungen pro Monat, die Art der Abrechnung mit Branche, Tarif und Sonderfällen sowie das Programm.
Die Abschnitte kommen in dieser Reihenfolge, und in jedem steht das Jüngste oben:
- Persönliche Daten: Name, Anschrift, Telefon, E-Mail, Geburtsdatum
- Kurzprofil, falls gewünscht: Umfang, Abrechnungsart, Programm
- Berufserfahrung mit Abrechnungszahlen je Stelle
- Ausbildung: gelernter Beruf oder Studium, am Ende der Schulabschluss
- Weiterbildung mit Kammer oder Lehrgangsträger und Jahr
- Kenntnisse, EDV-Kenntnisse, Sprachkenntnisse
- Ort, Datum, Unterschrift
Wer selbst Lohnsteuermerkmale pflegt, weiß, wie viel Familienstand, Konfession und Kinderzahl verraten: Im Lebenslauf haben sie nichts zu suchen. Das Geburtsdatum steht bei der Bundesagentur für Arbeit auf der Liste der Angaben für den Lebenslauf. Rechtlich nötig ist es nicht; ob es dasteht, bleibt Ihre Wahl.
Kurzprofil für Lohnbuchhalter: Abrechnungen, Tarif und Programm
Auf einem Kurzprofil besteht keine Lohnbuchhaltung, denn in Deutschland ist es freiwillig. Einen Nutzen hat es trotzdem: 3 bis 4 Zeilen klären, ob Sie 80 Gehälter eines Büros abrechnen oder 600 Löhne im Schichtbetrieb.
Formel für das Kurzprofil
Bezeichnung laut Vertrag, seit Jahr in der Entgeltabrechnung, heute bei Betriebsart mit Größe. Monatlich Zahl Abrechnungen für Beschäftigtengruppe oder Tarif, davon Sonderfall mit Zahl. Gelernter Beruf oder Fortbildung. Programm: Abrechnungssystem.
Beispiel
Lohn- und Gehaltsbuchhalterin, seit 2015 in der Entgeltabrechnung, heute bei einem Gebäudereiniger mit 4 Niederlassungen. Monatlich rund 900 Abrechnungen für gewerbliche Beschäftigte mit Stundenlohn, davon rund 300 für Minijobber mit Meldungen an die Minijob-Zentrale. Gelernte Bürokauffrau. Programm: DATEV LODAS.
„Sorgfältig“ und „diskret“ schreibt jeder, der sich in einer Lohnbuchhaltung bewirbt. Mehr Gewicht haben Branche, Menge und die Fälle, die Sie abrechnen.
Falsch
Zuverlässiger Lohnbuchhalter mit hoher Zahlenaffinität, absoluter Diskretion und fundierten Kenntnissen im Lohnsteuer- und Sozialversicherungsrecht.
Richtig
Lohnbuchhalter mit 11 Berufsjahren im Baugewerbe: monatlich 260 Baulohnabrechnungen mit Beitragsmeldung an die SOKA-BAU und im Winter Saison-Kurzarbeitergeld für rund 140 gewerbliche Beschäftigte.
Branche, Menge und 2 Sonderfälle ersetzen jede Selbsteinschätzung.
So liest sich das Kurzprofil eines Lohnbuchhalters aus Bielefeld, dessen Lebenslauf auch die weiteren Muster liefert:
Kurzprofil
Lohn- und Gehaltsbuchhalter, seit 2017 in der Entgeltabrechnung, zunächst bei einem Personaldienstleister, seit April 2021 bei einem Feinkosthersteller mit 3 Werken. Dort in alleiniger Verantwortung Lohn- und Gehaltslauf für rund 540 Beschäftigte, vom Abgleich der Stammdaten bis zur Lohnsteuer-Anmeldung. Gelernter Personaldienstleistungskaufmann (IHK Ostwestfalen zu Bielefeld, 2017). Programm: SAP HCM.
Berufserfahrung als Lohnbuchhalter: Stichpunkte mit Abrechnungszahlen
Über jeder Stelle stehen Bezeichnung, Arbeitgeber mit Ort und der Zeitraum mit Monat und Jahr. Für die aktuelle Stelle passen die 3 bis 5 kurzen Stichpunkte, die die Bundesagentur für Arbeit empfiehlt. Ältere Stellen kommen mit 1 bis 2 aus.
Stichpunkte stehen im Substantivstil: „Abrechnung von 540 Löhnen und Gehältern“ statt „Ich rechnete 540 Löhne und Gehälter ab“. In jeden gehört eine Zahl mit Bezugsgröße, etwa Abrechnungen pro Monat, Krankenkassen, Ein- und Austritte pro Jahr oder der Tag, an dem der Abrechnungslauf freigegeben wird.
Falsch
Verantwortlich für die komplette Lohn- und Gehaltsabrechnung inklusive Meldewesen.
Richtig
Monatliche Entgeltabrechnung für 310 Beschäftigte eines ambulanten Pflegedienstes samt Zuschlägen für rund 2.400 Stunden Nacht- und Wochenenddienst; Erstellung der Beitragsnachweise für 23 Krankenkassen.
Erst Menge, Zuschlagsart und Zahl der Kassen zeigen, was „komplett“ bei Ihnen heißt.
Die heutige Stelle des Lohnbuchhalters aus Bielefeld:
Berufserfahrung
- Entgeltabrechnung in SAP HCM für 410 gewerbliche Beschäftigte im 3-Schicht-Betrieb und 130 Angestellte.
- Seit 2023 Abruf der elektronischen Arbeitsunfähigkeitsbescheinigungen bei den Krankenkassen, monatlich rund 90 Fälle mit Abgleich der Fehlzeiten vor dem Abrechnungslauf.
- 2024 Begleitung der Betriebsprüfung der Deutschen Rentenversicherung, Auskunft zu 62 Einzelfällen aus dem Zeitraum 2020 bis 2023.
Welche Zahl sich eignet, richtet sich nach dem Arbeitsgebiet:
| Arbeitsgebiet | So kann der Stichpunkt lauten |
|---|---|
| Umfang | Freigabe von monatlich 720 Abrechnungen für 5 Gesellschaften einer Unternehmensgruppe, jeweils zum 22. |
| Meldewesen | Jährlich rund 180 An- und Abmeldungen zur Sozialversicherung, dazu Jahresmeldungen für 460 Beschäftigte. |
| Lohnsteuer | Monatliche Lohnsteuer-Anmeldung für 3 Betriebsstätten, Übermittlung von 495 Lohnsteuerbescheinigungen nach dem Jahreswechsel. |
| Pfändungen | Bearbeitung von monatlich rund 25 Lohnpfändungen samt Drittschuldnererklärung. |
| Systemwechsel | 2025 Migration der Stammdaten und Lohnkonten von 280 Beschäftigten aus einem Altsystem nach DATEV LODAS, erster Echtlauf ohne Korrektur. |
| Beschäftigte | Beantwortung von wöchentlich rund 30 Anfragen aus der Belegschaft: Abrechnung, Steuerklasse, Bescheinigungen für das Elterngeld. |
Baulohn, Kurzarbeit, Pfändung: Besondere Abrechnungsfälle und Prüfungen im Lebenslauf
Stellenanzeigen für die Lohnbuchhaltung verlangen oft Erfahrung mit einem bestimmten Gebiet: Baulohn, öffentlicher Dienst, Kurzarbeitergeld oder Entsendung ins Ausland. Führen Sie davon nur auf, was Sie selbst abgerechnet haben, mit Jahr oder Fallzahl bei der Stelle, zu der es gehörte.
| Fall | Was der Stichpunkt nennt | Beispiel |
|---|---|---|
| Baulohn | Zahl der gewerblichen Beschäftigten und die Sozialkasse | Baulohnabrechnung für 85 gewerbliche Beschäftigte, monatliche Meldung an die SOKA-BAU. |
| Kurzarbeitergeld | Zeitraum und Zahl der Betroffenen | Von April 2020 bis Juni 2021 Abrechnung von Kurzarbeitergeld für bis zu 210 Beschäftigte samt Leistungsanträgen an die Agentur für Arbeit. |
| Betriebliche Altersversorgung | Durchführungsweg und Zahl der Verträge | Abrechnung von 140 Entgeltumwandlungen in Direktversicherung und Pensionskasse. |
| Entsendung | Länder und Zahl der Bescheinigungen | Beantragung von jährlich rund 60 A1-Bescheinigungen für Montageeinsätze in 7 EU-Ländern. |
| Geringfügige Beschäftigung | Zahl der Minijobs und die Meldestelle | Abrechnung von 95 Minijobs und kurzfristigen Beschäftigungen mit Beitragsnachweis an die Minijob-Zentrale. |
Dazu kommen 2 Prüfungen, die jede Lohnbuchhaltung betreffen. Nach § 28p des Vierten Buches Sozialgesetzbuch prüfen die Träger der Rentenversicherung mindestens alle 4 Jahre bei den Arbeitgebern Beiträge und Meldungen. Für die Lohnsteuer-Außenprüfung ist nach § 42f des Einkommensteuergesetzes das Betriebsstättenfinanzamt zuständig.
Waren Sie an einer solchen Prüfung beteiligt, nennen Sie das Jahr, den geprüften Zeitraum und Ihren Anteil.
Falsch
Mitarbeit bei Betriebsprüfungen.
Richtig
Vorbereitung der Lohnsteuer-Außenprüfung 2025 für 3 Kalenderjahre: Zusammenstellung der Lohnkonten, Reisekostenabrechnungen und Belege zu 38 Dienstwagen.
Jahr, Unterlagen und Menge zeigen, dass Sie eine Außenprüfung von innen kennen.
Namen von Beschäftigten oder Mandanten, einzelne Gehälter und Pfändungsgläubiger gehören in keinen Stichpunkt. Branche, Rechtsform und Beschäftigtenzahl beschreiben einen Arbeitgeber oder Mandanten genau genug.
Kenntnisse im Lebenslauf: Lohnsteuer, Sozialversicherung und Abrechnungsprogramm
Die Berufsdatenbank ordnet dem Lohnbuchhalter 4 Kernkompetenzen zu: Buchführung, Lohn- und Einkommensteuer, Lohn- und Gehaltsbuchhaltung und Sozialversicherungsrecht. Unter „Kenntnisse“ nennen Sie die Gebiete, hinter denen in Ihrem Lebenslauf eine Stelle oder ein Lehrgang steht:
| Kenntnis | Art | Nachweis im Lebenslauf |
|---|---|---|
| Lohnsteuerrecht | fachlich | Lohnsteuer-Anmeldungen, Pauschalierung oder Sachbezüge in einem Stichpunkt, etwa Dienstwagen mit ihrer Zahl |
| Sozialversicherungsrecht | fachlich | Meldungen, Beitragsnachweise und die Zahl der Krankenkassen bei der Stelle |
| Tarifliche Entgeltabrechnung | fachlich | Der Tarifvertrag mit dem Namen, unter dem Ihr Arbeitgeber ihn anwendet |
| Termintreue | persönlich | Der Tag, an dem Ihr Abrechnungslauf freigegeben wird, und fristgerechte Meldungen zum Jahreswechsel |
| Abrechnungsprogramm | EDV | Produktname unter „EDV-Kenntnisse“, etwa DATEV LODAS, DATEV Lohn und Gehalt oder SAP HCM, und ein Stichpunkt bei der zugehörigen Stelle |
| Tabellenkalkulation | EDV | Der Zweck, etwa die Abstimmung der Lohnkonten mit der Finanzbuchhaltung oder Auswertungen der Personalkosten |
Bei den Sprachkenntnissen stehen die Einstufung, etwa „gute Kenntnisse“, und das Niveau des Gemeinsamen Europäischen Referenzrahmens. Englisch gewinnt an Gewicht, sobald Entsendungen oder eine ausländische Konzernmutter zur Stelle gehören. Beim Lohnbuchhalter aus Bielefeld sieht der Abschnitt so aus:
Kenntnisse
Entgeltabrechnung im Schichtbetrieb · Lohnsteuerrecht · Sozialversicherungsrecht · Meldewesen · Begleitung von Betriebsprüfungen
EDV-Kenntnisse: SAP HCM (Personalabrechnung, Zeitwirtschaft) · DATEV LODAS · MS Excel
Sprachkenntnisse:
Deutsch: Muttersprache
Englisch: gute Kenntnisse (B1)
Ausbildung und Weiterbildung: Gelernter Beruf, Fachassistent Lohn und Gehalt, Lehrgänge
Unter „Ausbildung“ steht der Beruf, den Sie gelernt haben, im Wortlaut Ihres Prüfungszeugnisses, und als letzter Eintrag der Schulabschluss. In die Lohnbuchhaltung führen vor allem 3 Wege: über die Steuerkanzlei, über die Personalabteilung und über das Rechnungswesen.
Die Note erscheint im Lebenslauf so, wie sie im Zeugnis steht. Das Zeugnis einer IHK-Abschlussprüfung weist Punkte und eine Note in Worten aus, etwa „befriedigend (78 Punkte)“; Steuerberaterkammern und Hochschulen haben eigene Formen. Angegeben wird die Note, solange die Prüfung höchstens 10 Jahre zurückliegt, und dann bei jedem Eintrag aus dieser Zeit.
Ausbildung
Abschlussprüfung vor der IHK Ostwestfalen zu Bielefeld, Note: gut (82 Punkte). Im 3. Ausbildungsjahr 5 Monate Einsatz in der Lohnabrechnung.
Unter „Weiterbildung“ kommt es auf den Unterschied zwischen Fortbildungsabschluss und Lehrgang an. Der Fachassistent Lohn und Gehalt ist ein Fortbildungsabschluss der Steuerberaterkammern. Nach der Rechtsvorschrift der Steuerberaterkammer Köln wird zugelassen, wer nach der Abschlussprüfung zum Steuerfachangestellten mindestens 2 Jahre bei einem Steuerberater, Wirtschaftsprüfer oder in einer vergleichbaren Praxis gearbeitet hat, überwiegend in der Entgeltabrechnung.
Bei einer anderen kaufmännischen Ausbildung verlangt dieselbe Vorschrift 4 Jahre im Steuer- und Rechnungswesen, davon mindestens 3 in einer solchen Praxis. Wer ausschließlich im Unternehmen abgerechnet hat, erfüllt das nicht und findet seine Weiterbildung bei der IHK oder einem Lehrgangsträger.
| Weiterbildung | Art | So steht sie im Lebenslauf |
|---|---|---|
| Fachassistent Lohn und Gehalt | Fortbildungsprüfung vor der Steuerberaterkammer; schriftlicher Teil im Oktober, mündlicher Teil in der Regel im Frühjahr darauf | Fachassistentin Lohn und Gehalt, Steuerberaterkammer Köln, 2025 (das Jahr aus dem Zeugnis) |
| Geprüfter Personalfachkaufmann | Fortbildungsabschluss mit Prüfung vor der IHK | Geprüfter Personalfachkaufmann (IHK), 2024 |
| Zertifikatslehrgang | Lehrgang einer IHK-Akademie oder eines anderen Trägers mit Zertifikat, kein Fortbildungsabschluss | Titel laut Zertifikat, Träger und Jahr, etwa beim Lehrgang „Fachkraft Personalwesen (IHK)“ der IHK-Akademie Ostwestfalen mit einem Modul zur Lohn- und Gehaltsabrechnung |
| Seminar zum Jahreswechsel | Jährliche Schulung zu Änderungen bei Lohnsteuer und Sozialversicherung | Falls Sie eines besucht haben: nur das jüngste, mit Veranstalter und Jahr |
| Programmschulung | Schulung des Softwareherstellers oder des Arbeitgebers | Produkt, Veranstalter und Jahr, etwa als Anwenderschulung |
Lebenslauf für den Einstieg in die Lohnbuchhaltung: Berufsanfänger und Quereinsteiger
Für die erste Stelle nach der Ausbildung zählen die Monate, in denen Sie schon an der Abrechnung mitgearbeitet haben: der Einsatz in der Lohnabteilung des Ausbildungsbetriebs, Mandate, die Sie in der Kanzlei unter Anleitung abgerechnet haben, oder eine Werkstudententätigkeit im Personalbereich. Schreiben Sie dazu, was Sie selbst erledigt und was Sie vorbereitet haben. So begann der Lohnbuchhalter aus Bielefeld:
Berufserfahrung
- Wöchentliche Erfassung der Stundennachweise von rund 380 Zeitarbeitskräften in 45 Kundenbetrieben als Grundlage der Lohnabrechnung.
- Abrechnung in DATEV LODAS, anfangs für die Niederlassung Bielefeld mit 120 Beschäftigten, ab 2019 für alle 3 Niederlassungen.
- Meldungen zur Sozialversicherung für jährlich rund 520 Eintritte und 480 Austritte.
Kommen Sie als Quereinsteiger aus der Finanzbuchhaltung, der Personalsachbearbeitung oder von einer Krankenkasse, rücken Sie bei Ihrer letzten Stelle die Aufgaben nach oben, die an die Abrechnung grenzen: Reisekosten, Zeitwirtschaft, Beitragsrecht, Stammdatenpflege. Dazu gehört unter „Weiterbildung“ ein Lehrgang zur Lohn- und Gehaltsabrechnung mit Träger, Stundenzahl und Jahr.
Rechnen Sie erst seit Kurzem ab, höchstens seit 2 Jahren, darf in Ihrem eigenen Lebenslauf die Ausbildung vor der Berufserfahrung stehen. Später wandert sie unter die Stellen.
Häufige Fragen zum Lebenslauf als Lohnbuchhalter
Ist Lohnbuchhalter ein Ausbildungsberuf?
Nein. BERUFENET beschreibt den Lohn- und Gehaltsbuchhalter als Tätigkeit und zählt als Zugangsberufe unter anderem Industriekaufleute, Kaufleute für Büromanagement und Personaldienstleistungskaufleute auf. Im Lebenslauf steht der gelernte Beruf unter „Ausbildung“, die Lohnbuchhaltung selbst unter „Berufserfahrung“.
Sollte ich Baulohn nennen, wenn ich ihn nur vertretungsweise abgerechnet habe?
Ja, mit genau dieser Einschränkung. Ein Stichpunkt wie „Vertretungsweise Baulohnabrechnung für 40 gewerbliche Beschäftigte während der 3-monatigen Elternzeit einer Kollegin“ ist ehrlich und trotzdem wertvoll. Unter „Kenntnisse“ gehört Baulohn erst, wenn Sie ihn über längere Zeit eigenständig abgerechnet haben.
Darf ich als selbstständiger Lohnbuchhalter für Kunden abrechnen, und wie steht das im Lebenslauf?
Ja, in den Grenzen von § 6 des Steuerberatungsgesetzes. Erlaubt sind die laufende Lohnabrechnung und das Fertigen der Lohnsteuer-Anmeldung, wenn die Arbeit von jemandem verantwortet wird, der nach einer kaufmännischen Abschlussprüfung oder gleichwertiger Vorbildung mindestens 3 Jahre mit mindestens 16 Wochenstunden im Buchhaltungswesen tätig war. Die Selbstständigkeit steht als eigene Stelle im Lebenslauf, mit der Zahl der Kunden und der abgerechneten Beschäftigten, ohne Kundennamen.
Braucht der Lebenslauf eines Lohnbuchhalters ein Bewerbungsfoto?
Nein, und kein Arbeitgeber darf eines fordern. Die Hinweise der Bundesagentur für Arbeit zum Lebenslauf stufen das Foto als „kein Muss mehr“ ein; das Bewerbungstraining der Agentur rechnet es weiterhin zum Lebenslauf, sofern kein Deckblatt verwendet wird. In Mittelstand, Steuerkanzleien und öffentlichem Dienst ist ein professionelles Bewerbungsfoto nach wie vor verbreitet.
Wie lang darf der Lebenslauf in der Lohnbuchhaltung sein?
Auch in der Lohnbuchhaltung gilt die Obergrenze der Bundesagentur für Arbeit von 2 DIN-A4-Seiten. Mit mehreren Arbeitgebern, einer Fortbildung und einigen Sonderfällen wird der Lebenslauf rasch 2 Seiten lang, was niemand beanstandet; direkt nach der Ausbildung kommen die meisten mit 1 Seite aus. Die Muster auf dieser Website umfassen 1 Seite; das ist eine Eigenheit der Vorlagen und kein Maßstab.
Nenne ich frühere Vorgesetzte als Referenz?
Nein. Jeder Arbeitgeber, bei dem Sie abgerechnet haben, muss Ihnen beim Ausscheiden nach § 109 der Gewerbeordnung ein schriftliches Zeugnis ausstellen, und diese Arbeitszeugnisse leisten hierzulande, was anderswo Referenzen leisten. Der Bewerbung liegen die letzten 2 bis 4 in Kopie bei, das neueste zuerst, dazu Prüfungszeugnis und Fortbildungszeugnisse.
Wie trage ich Elternzeit oder eine Pause zwischen 2 Stellen ein?
Als eigene Zeile mit Zeitraum und einem Stichwort, etwa „Elternzeit“ oder „Arbeitsuchend, Lehrgang Lohn- und Gehaltsabrechnung“. Dauert die Pause über 2 Monate, gehört sie laut Bundesagentur für Arbeit in den Lebenslauf, zusammen mit der Angabe, was Sie in der Zeit gemacht haben. In der Lohnbuchhaltung rechnen Leser Zeiträume ohnehin nach.
Unterschreibe ich den Lebenslauf?
Eine Pflicht zur Unterschrift kennt die Bundesagentur für Arbeit nicht, sie spricht aber von einem möglichen Vorteil. In Kanzleien, Verwaltungen und bei Banken wird sie häufig erwartet. Ort und Datum stehen daneben in der Form „Bielefeld, 12.10.2026“.
Fazit
Ein Lebenslauf für die Lohnbuchhaltung beantwortet 3 Fragen mit Zahlen: wie viele Abrechnungen, nach welchen Regeln und mit welchem Programm. Besondere Fälle und Prüfungen stehen nur dort, wo Sie sie selbst bearbeitet haben, und Fortbildungen mit der Kammer oder dem Träger, der sie bescheinigt hat.